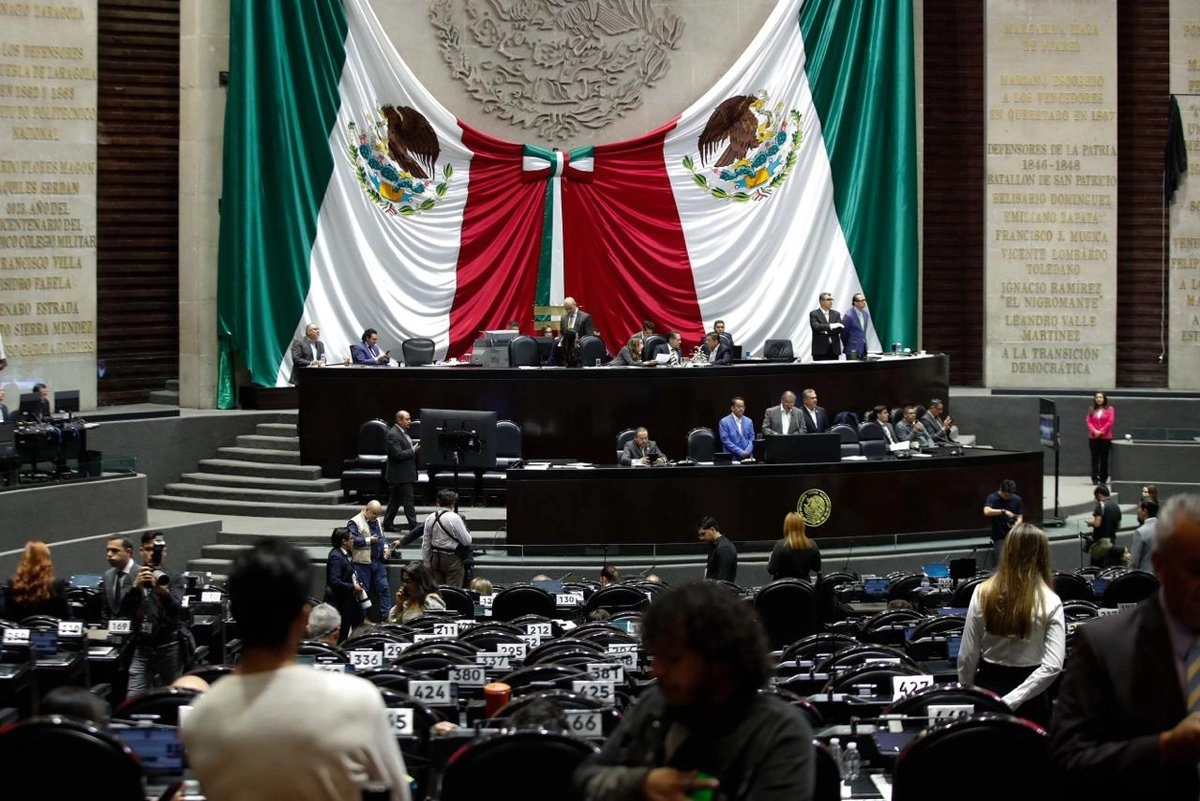
La Cámara de Diputados aprobó esta noche en lo general la Ley del Impuesto Sobre la Renta (ISR) para 2027, que incluye medidas para que las empresas puedan acreditar menos deducciones del gravamen, lo cual se traducirá –como explicó Morena– en un incremento en la recaudación. PAN y PRI señalaron que las restricciones se traducen en un “terrorismo fiscal”.
Según la bancada mayoritaria, con los límites a las deducciones y pérdidas fiscales se incrementará la base gravable de las empresas de mayores ingresos, esto es “recursos adicionales para financiar programas y servicios públicos, sin modificar la tasa general del ISR empresarial”.
El dictamen se aprobó en lo general con 349 votos en favor y 118 en contra y la Mesa Directiva abrió un receso, para reanudar la sesión este miércoles a las 9 de la mañana, con la discusión en lo particular de la ley.
En tribuna, al explicar el alcance de la Ley del ISR, el presidente de la Comisión de Hacienda, Carol Antonio Altamirano, dijo que se consideró procedente las principales medidas propuestas por el Ejecutivo, “al estimar que contribuyen a modernizar el sistema tributario, facilitar el cumplimiento de las obligaciones fiscales y fortalecer la recaudación mediante reglas más claras y equitativas.
La ley prevé la reducción de prácticas de elusión fiscal, esto es se acotan las reglas sobre capitalización de pasivos, anticipos, intereses y retenciones, que actualmente dificultan el reconocimiento de operaciones que puedan reducir indebidamente el impuesto.
Las disposiciones, que entrarán en vigor el 1º de enero de 2027 permitirán que Hacienda recupere ingresos fiscales diferidos, con la eliminación del régimen opcional para grupos de sociedades y podrá exigir el pago del ISR pendiente, al reducir la posibilidad de mantener diferimientos.
Antonio Altamirano explicó que, con el fin de incentivar la formalidad y apoyar a los pequeños contribuyentes y al sector primario se incrementa el límite de ingresos para tributar en el Régimen Simplificado de Confianza de persona físicas, de 3.5 millones a 5 millones de pesos anuales, y para personas morales de 35 millones a 50 millones de pesos.
En suma, se trata de una política tributaria que busca combatir la elusión y la evasión fiscal, con un enfoque adicional en los despachos que se dedican a emitir facturas que amparan operaciones falsas, así como al tráfico ilegal de combustibles.
Entre las medidas incluidas en la Ley del ISR está el control de deducciones autorizadas. Las nuevas medidas definen que las empresas con ingresos mayores a 50 millones de pesos no podrán deducir más de 96.67 por ciento de sus ingresos acumulables, mientras que la amortización de pérdidas fiscales de ejercicios anteriores se limitará a 50 por ciento de la utilidad.
Además, se pondrá un límite a las pérdidas fiscales. Así, las empresas comprendidas en este mecanismo únicamente podrán disminuir pérdidas fiscales de ejercicios anteriores hasta por 50 por ciento de su utilidad fiscal correspondiente.
Las pérdidas no aplicadas por esta limitación podrán utilizarse durante los 20 ejercicios siguientes y el mismo límite de 50 por ciento se incorpora al cálculo de los pagos provisionales para los contribuyentes sujetos a la disposición.
También se aplicará un control de capitalizaciones y reducción de capital. Con ello, se impedirá incorporar al costo fiscal de las acciones o a la cuenta de capital de aportación, los intereses devengados no pagados y el IVA correspondiente a pasivos capitalizados.
Las aportaciones mediante cuentas por cobrar, derechos de cobro o títulos de crédito se reconocerán hasta que se materialicen y por los importes efectivamente cobrados.
En el caso de los anticipos por servicios y por el uso o goce temporal de bienes, solo serán deducibles cuando se preste el servicio o transcurra el periodo correspondiente. Si la operación comprende varios ejercicios, la deducción se aplicará proporcionalmente a los servicios efectivamente recibidos o al periodo de utilización transcurrido.
Como parte de los cambios aceptados el lunes en el dictamen que aprobó la Comisión de Hacienda, los pagos de personas físicas por pagos al extranjero solo podrán acreditarse en el ejercicio en que se les pague la contra prestación.
La deducción de intereses pasa de 30 por ciento al 20 por ciento de la utilidad fiscal ajustada el límite de intereses netos del ejercicio que pueden deducirse.
Estímulos a Plan México y polos del Bienestar
En contraste, se prevén estímulos fiscales para el Plan México e incentivos para los Polos de Desarrollo Económico para el Bienestar.
En el primer caso, se incorporan mecanismos de deducción inmediata para inversiones en bienes nuevos de activo fijo, con porcentajes diferenciados por tipo de bien o actividad económica, así como una deducción adicional de 25 por ciento por incrementos en gastos de capacitación e innovación.
Estos beneficios se vinculan con inversiones realizadas entre el 1o de enero de 2027 y el 30 de septiembre de 2030, según corresponda.
Respecto de los polos, se permitirá a contribuyentes y desarrolladores autorizados deducir inmediatamente 100 por ciento de las inversiones elegibles en bienes nuevos de activo fijo utilizados exclusivamente en dichos polos, con las exclusiones previstas.
También podrán aplicar una deducción adicional de 25 por ciento, por incrementos en capacitación o innovación durante el periodo 2027-2030.
La Jornada